Les mentions obligatoires d'une facture en Côte d'Ivoire : la liste à cocher
Une facture à laquelle il manque une mention, c'est un document que votre client, sa banque ou l'administration peut contester. Voici la liste fixée par l'arrêté du 9 mai 2025, à vérifier une bonne fois sur votre modèle.
14 jours d'essai gratuit · sans carte bancaire · à partir de 10 000 FCFA par mois
D'où vient la liste
En Côte d'Ivoire, les mentions d'une facture relèvent du Code général des impôts (articles 384, 385 et suivants) et du Livre de procédures fiscales (articles 144 et suivants). Ce sont les références que cite l'arrêté n° 0337/MFB/DGI/DLCD/SDL du 9 mai 2025, qui fixe les modalités de la facture normalisée électronique.
La liste la plus récente que nous ayons lue est celle de l'article 6 de cet arrêté. C'est elle que nous reprenons ici. Nous n'avons pas pu consulter le texte à jour de l'article 384 du Code général des impôts : pour une situation particulière, faites confirmer par votre expert-comptable ou votre service des Impôts.
Bon à savoir : selon le guide technique de la DGI de mai 2025, la facture électronique « ne supprime aucune mention exigée par les anciens textes ». Si votre facture papier était complète, vous connaissez déjà l'essentiel. Le reste est expliqué dans notre guide sur la facture normalisée électronique.
La liste à cocher
L'article 6 de l'arrêté du 9 mai 2025 demande que la facture fasse apparaître distinctement les éléments suivants. Prenez une de vos factures et cochez.
- Votre raison sociale ou vos noms
- Votre adresse
- Votre numéro d'immatriculation au registre de commerce (RCCM)
- Vos références bancaires
- Votre numéro de compte contribuable (NCC) et votre identifiant unique
- Votre régime d'imposition
- Votre service des Impôts de rattachement
- Le client : ses noms ou sa raison sociale, et son adresse
- Le NCC du client, quand il achète à titre professionnel
- Le numéro d'ordre de la facture
- La date et l'heure d'émission
- La désignation détaillée des articles ou des services
- Les prix
- Les taux de taxe pratiqués, le cas échéant
- Le total payé et le mode de règlement
L'annexe fiscale 2025 a aussi complété l'article 384 du Code général des impôts : la facture porte « un hologramme ou un sticker électronique sécurisé selon un modèle déterminé par l'Administration fiscale ».
Le numéro : une suite sans trou
L'article 5 de l'arrêté décrit le numéro d'une facture normalisée électronique : le numéro de compte contribuable de l'entreprise, l'année, puis une séquence annuelle ininterrompue. Un avoir porte la lettre « A » devant ce numéro, une pro forma la lettre « P ».
Le mot important est « ininterrompue ». Dans la vie d'une entreprise, les trous viennent presque toujours du même endroit : deux personnes qui facturent chacune dans son fichier, une facture supprimée après coup, un carnet recommencé en cours d'année. Une numérotation tenue par un seul outil, qui donne le numéro suivant à tout le monde, règle le problème à la racine.
La TVA : tout le monde ne la fait pas apparaître
La liste parle des taux de taxe « le cas échéant », et ce n'est pas un détail. Selon le document « Le système fiscal ivoirien » de la DGI, les contribuables à la taxe d'État de l'entreprenant et à l'impôt des microentreprises « ne sont pas autorisés à facturer la taxe sur la valeur ajoutée, ni à transmettre un droit à déduction ».
Le guide technique de la DGI va dans le même sens : il prévoit pour ces deux régimes un code de TVA à 0 %. Une couturière au régime de l'entreprenant n'ajoute donc pas 18 % à sa facture. À l'inverse, une entreprise au régime réel indique le taux appliqué sur chaque ligne. Notre guide sur la TVA en Côte d'Ivoire détaille les régimes.
Les oublis que l'on voit le plus souvent
Ce ne sont pas des règles de plus, seulement les lignes de la liste qui manquent le plus souvent sur les modèles faits maison.
- Le NCC du client professionnel : on note son nom, pas son numéro. Demandez-le dès la première commande et gardez-le sur sa fiche.
- Le régime d'imposition et le service des Impôts : deux mentions absentes de beaucoup d'anciens modèles.
- L'heure d'émission : la date seule ne suffit pas, l'article 6 demande la date et l'heure.
- Le mode de règlement : espèces, chèque, virement, Mobile Money ou paiement à terme, il s'écrit sur la facture.
- Une désignation trop vague : « marchandises diverses » ne détaille rien. Écrivez l'article, la quantité, le prix unitaire.
- Les références bancaires : indispensables de toute façon si vous voulez être payé par virement.
Une facture est aussi une pièce justificative de votre comptabilité, au sens de l'article 17 de l'Acte uniforme OHADA sur le droit comptable : gardez-en un exemplaire classé, avec la preuve du règlement.
Et au Sénégal ?
Ce guide porte sur la Côte d'Ivoire. Au Sénégal, les mentions de la facture sont traitées par l'article 447 du Code général des impôts. Nous n'avons pu en lire que la version d'origine, celle de la loi du 31 décembre 2012, et nous ne sommes pas en mesure de garantir sa rédaction actuelle : nous ne publions donc pas de liste. Avant de fixer votre modèle sénégalais, vérifiez le texte en vigueur auprès de la Direction générale des Impôts et des Domaines ou de votre expert-comptable.
Et dans N Business OS ?
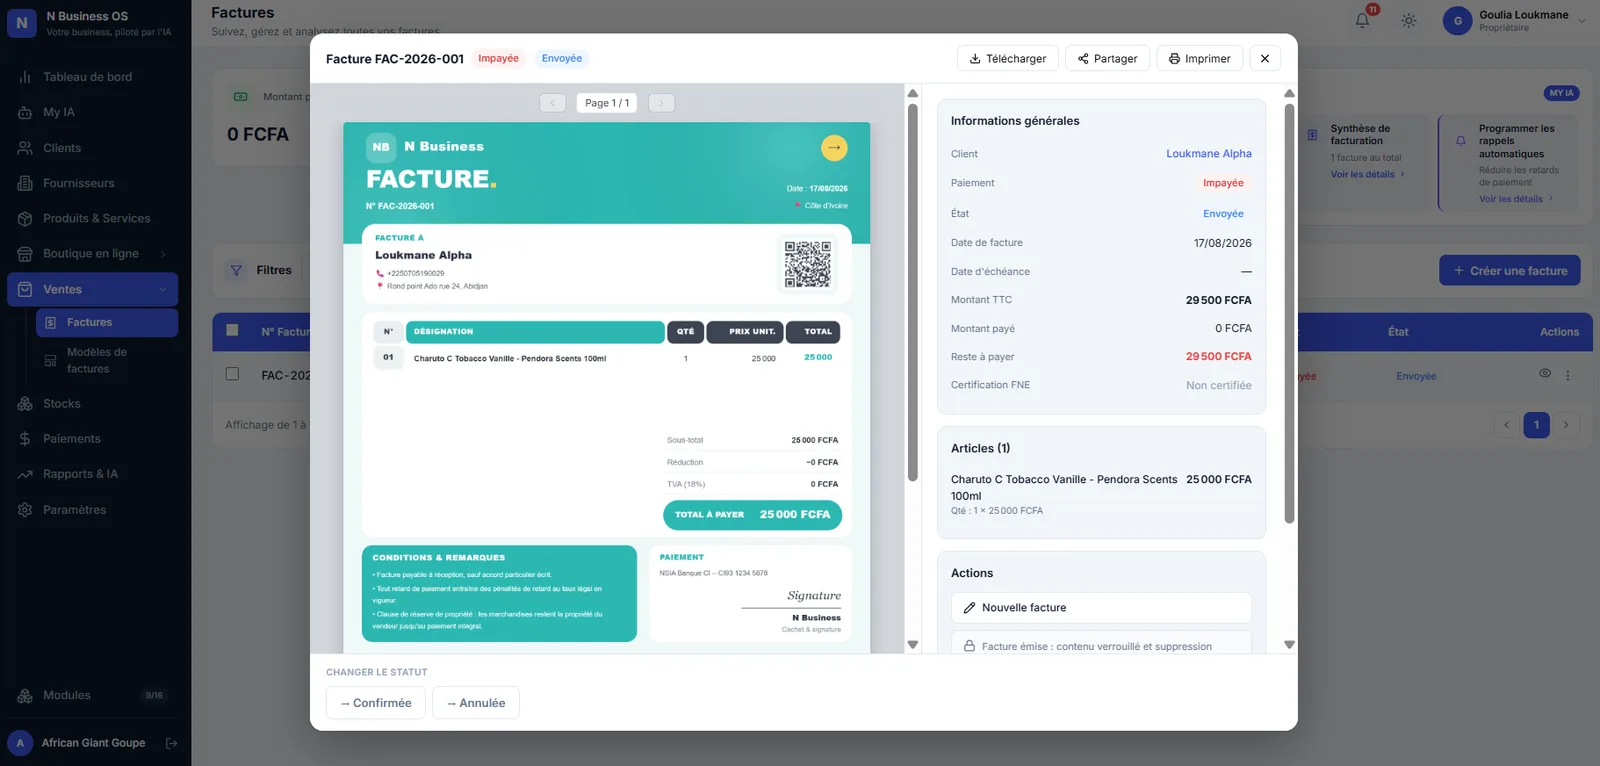
Dans N Business OS, vous saisissez une fois les informations de votre entreprise (RCCM, NCC, régime, coordonnées bancaires) et elles s'impriment sur chaque document. La numérotation est continue, le mode de règlement est enregistré avec chaque encaissement, et une facture émise ne se modifie plus : on la corrige par un avoir.
Le logiciel ne remplace pas la plateforme de la DGI : la certification FNE est prévue dans le produit, et la conformité de vos factures reste à vérifier de votre côté. Pour aller plus loin : le logiciel de facturation, la page facture normalisée électronique et les devis et factures.
Questions fréquentes
Le NCC du client est-il obligatoire sur la facture ?
L'article 6 de l'arrêté du 9 mai 2025 demande le numéro de compte contribuable du client pour ses achats à titre professionnel. Pour un particulier, ce sont ses noms et son adresse qui identifient le client.
Dois-je indiquer la TVA si je suis au régime de l'entreprenant ?
Selon le document « Le système fiscal ivoirien » de la DGI, les contribuables à la taxe d'État de l'entreprenant et à l'impôt des microentreprises ne sont pas autorisés à facturer la TVA. En cas de doute sur votre régime, demandez à votre service des Impôts.
Faut-il vraiment l'heure sur une facture ?
Oui : l'article 6 de l'arrêté du 9 mai 2025 cite la date et l'heure d'émission parmi les mentions de la facture normalisée électronique.
Les mentions sont-elles les mêmes sur un avoir ?
L'arrêté prévoit pour l'avoir une numérotation propre, précédée de la lettre « A ». Pour le reste, faites confirmer le contenu exact par votre expert-comptable ; dans tous les cas, rattachez l'avoir à la facture qu'il corrige.
Sources
- Arrêté n° 0337/MFB/DGI/DLCD/SDL du 9 mai 2025 (articles 5 et 6)
- Annexe fiscale 2025, article 6 (portail FNE de la DGI)
- DGI, « Procédure d'interfaçage des entreprises par API », mai 2025
- DGI, « Le système fiscal ivoirien »
- OHADA, Acte uniforme relatif au droit comptable et à l'information financière (26 janvier 2017)
- Sénégal, Code général des impôts, loi n° 2012-31 du 31 décembre 2012 (version d'origine)
Cet article donne des repères généraux et ne remplace pas l'avis d'un expert-comptable ou de l'administration fiscale. Les règles changent : vérifiez-les à la source avant de décider.
À voir aussi
Essayez N Business OS sur votre propre activité
Créez votre espace en une minute. 14 jours pour vous faire un avis, sans carte bancaire et sans engagement.
Créer mon espace gratuitement