La facture normalisée électronique en Côte d'Ivoire, expliquée simplement
Depuis 2025, la facture normalisée ivoirienne passe du papier à l'électronique. Voici ce que disent les textes officiels que nous avons lus, et, tout aussi clairement, ce qu'ils ne nous ont pas permis de vérifier.
14 jours d'essai gratuit · sans carte bancaire · à partir de 10 000 FCFA par mois
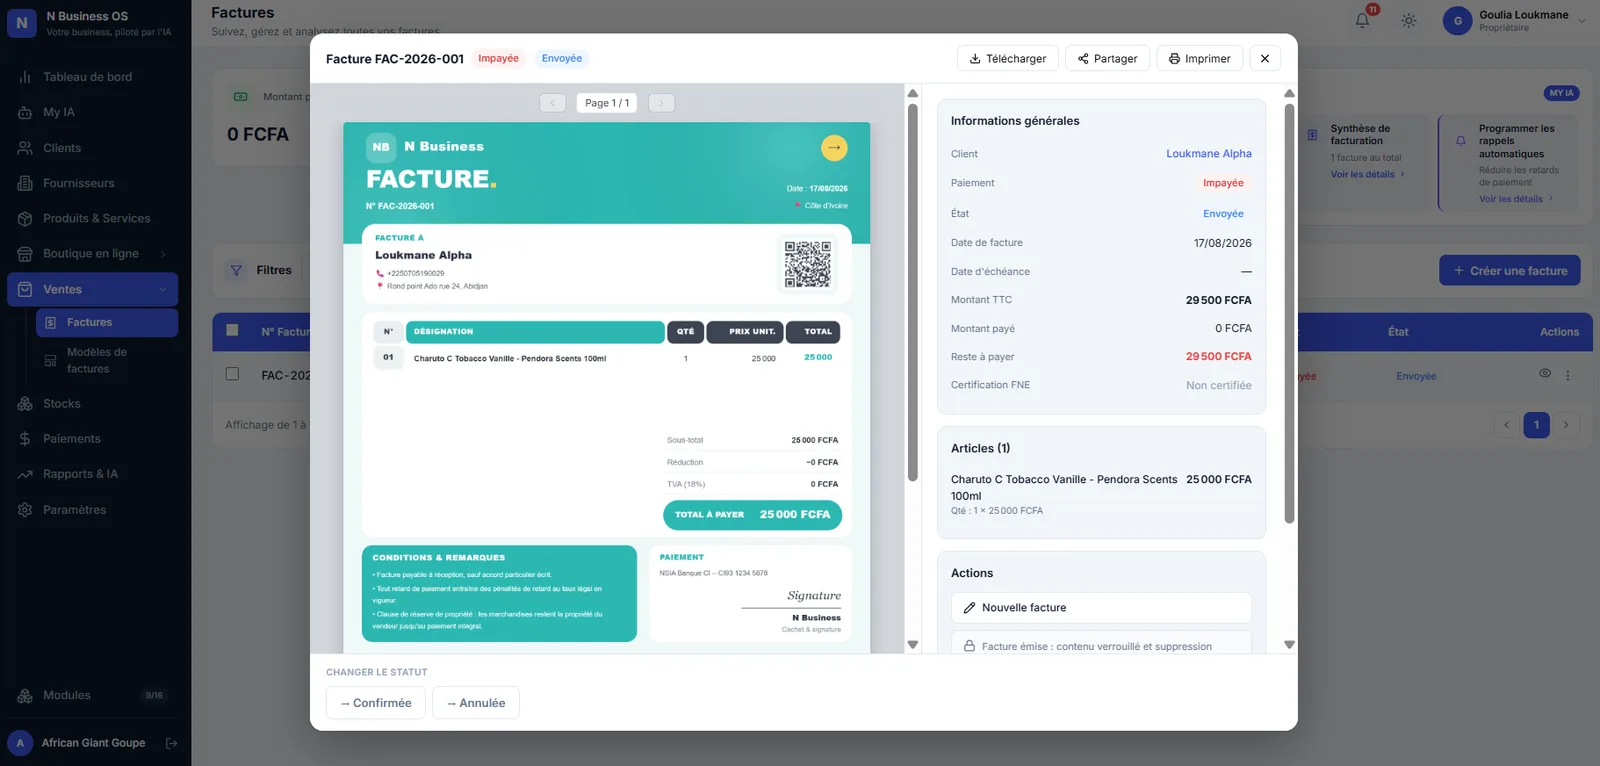
Ce qu'est la FNE
La facture normalisée existe en Côte d'Ivoire depuis longtemps : l'exposé des motifs de l'annexe fiscale 2025 rappelle qu'elle a été instituée sur support papier en 2005. La nouveauté, c'est son passage à l'électronique. L'article 6 de l'annexe fiscale 2025 étend la facture normalisée électronique, et l'arrêté n° 0337/MFB/DGI/DLCD/SDL du 9 mai 2025 en fixe les modalités : procédures, sticker, numérotation, mentions et calendrier.
Le dispositif comprend deux documents, selon l'article 1er de cet arrêté : la facture normalisée électronique (FNE) et le reçu normalisé électronique (RNE).
Le guide technique publié par la Direction générale des Impôts (DGI) en mai 2025 l'écrit en toutes lettres : « La nouvelle mesure ne supprime aucune mention exigée par les anciens textes. Le principal élément nouveau de la réforme est la digitalisation et la dématérialisation des procédures. »
Qui est concerné
La réponse de l'arrêté du 9 mai 2025 est large. Son article 2 dit : « La facture normalisée électronique s'applique à toutes les entreprises, personnes physiques ou morales quel que soit leur régime d'imposition, sauf dans les cas limitativement prévus par les dispositions légales en vigueur. »
Pour les régimes forfaitaires, l'article 7 pose un seuil : l'obligation « ne s'applique que pour les achats d'une valeur égale ou supérieure à 5 000 francs CFA ». Le même article précise que ce seuil ne joue pas pour les opérations entre professionnels.
Certaines activités sont hors du champ, puisque l'arrêté réserve « les cas limitativement prévus » par la loi. Nous n'avons pas pu lire la liste légale en entier : nous ne la reproduisons donc pas ici. En cas de doute, interrogez votre service des Impôts.
Les dates fixées par les textes
L'article 8 de l'arrêté du 9 mai 2025 a prévu une entrée en vigueur par étapes, selon le régime d'imposition :
- Réel normal : au plus tard le 1er juin 2025
- Réel simplifié : au plus tard le 1er juillet 2025
- Microentreprises : au plus tard le 1er août 2025
- Régime de l'entreprenant (taxe communale et taxe d'État) : au plus tard le 1er septembre 2025
Un communiqué du Directeur général des Impôts du 5 septembre 2025 a ensuite prorogé l'usage de la facture papier, en parallèle de l'électronique : jusqu'au 1er décembre 2025 pour le réel normal et le réel simplifié, jusqu'au 11 décembre 2025 pour les microentreprises, jusqu'au 22 décembre 2025 pour le régime de l'entreprenant. Ce communiqué précise que la prorogation ne concerne pas les magasins à rayons multiples du réel normal et du réel simplifié, tenus au reçu normalisé électronique.
Un communiqué plus récent a pu modifier ces dates : voyez plus bas.
Comment on émet une FNE
L'article 3 de l'arrêté prévoit trois procédures.
- La plateforme de l'administration : c'est la procédure de droit commun. Vous saisissez vos factures directement sur la plateforme de la DGI.
- L'interfaçage par API : votre outil de facturation dialogue avec la plateforme. L'arrêté en fait une procédure d'exception, ouverte « sur option de l'entreprise et après accord préalable du Directeur général des Impôts ».
- Les terminaux : ils délivrent des reçus normalisés électroniques, pour les régimes forfaitaires et pour les entreprises de ventes à rayons multiples dont les ventes au détail donnent lieu à des tickets de caisse.
L'inscription se fait sur la plateforme de la DGI ; le communiqué du 5 septembre 2025 indique qu'on y accède aussi par le site de la DGI et par le portail e-impôts.
Pour l'interfaçage, le guide de la DGI de mai 2025 décrit un parcours en plusieurs étapes : environnement de test, développement, tests, envoi de spécimens de factures à la DGI, puis validation par elle avant la mise en production.
Ce qui figure sur une FNE
D'abord le sticker électronique. L'article 4 de l'arrêté le définit comme une signature électronique, matérialisée par trois éléments apposés ensemble : le visuel FNE, un QR code et un numéro au format réglementaire.
Ensuite la numérotation (article 5) : pour une facture de vente, le numéro de compte contribuable (NCC), l'année, puis une séquence annuelle ininterrompue. Un avoir porte la lettre « A » devant, une pro forma la lettre « P », un bordereau la lettre « B ».
Enfin les mentions de l'article 6 : l'identification de votre entreprise (raison sociale, adresse, numéro au registre de commerce, références bancaires, NCC, identifiant unique, régime d'imposition et service des Impôts de rattachement), l'identification du client et son NCC s'il achète à titre professionnel, le numéro d'ordre, la date et l'heure d'émission, la désignation détaillée des articles ou services, les prix, les taux de taxe le cas échéant, le total payé et le mode de règlement. Notre guide sur les mentions obligatoires d'une facture les reprend une à une.
Ce qui reste flou, et où le vérifier
Voici ce que nous n'avons pas pu établir.
- La dernière date butoir de la facture papier : le communiqué du 5 septembre 2025 donne les dates citées plus haut ; vérifiez auprès de la DGI si elles ont été modifiées depuis.
- Le montant des amendes : des montants par facture circulent dans la presse. Nous n'avons pas pu lire l'article du Livre de procédures fiscales qui les fixe, donc nous ne les publions pas.
- Le prix du sticker : l'article 10 de l'arrêté dit seulement que les tarifs sont fixés d'accord partie par la DGI et ses partenaires techniques. Le tarif du jour se lit sur le portail de la FNE.
- La liste exacte des activités exclues : elle relève de la loi, que nous n'avons pas lue en entier.
Deux règles, elles, sont écrites dans l'annexe fiscale 2025. L'article 13 bis du Livre de procédures fiscales prévoit un contrôle des factures à la sortie du magasin, par un agent dûment mandaté ayant au moins le grade de contrôleur des Impôts. Et l'article 171 bis assimile toute manœuvre frauduleuse visant à déconnecter les installations de la FNE à une résistance à l'impôt, qui engage la responsabilité pénale.
Pour le reste : le portail de la FNE, votre service des Impôts et votre expert-comptable.
Et dans N Business OS ?
N Business OS vous aide à tenir une facturation propre : numérotation continue, mentions de votre entreprise (RCCM, NCC, coordonnées bancaires) sur chaque document, factures figées une fois émises, avoirs rattachés à leur facture. La certification auprès de la plateforme de la DGI est prévue dans le produit ; à ce jour, c'est à votre entreprise de s'assurer de sa conformité auprès de la DGI.
À voir : la page logiciel et facture normalisée électronique, le logiciel de facturation et le guide sur la TVA en Côte d'Ivoire.
Questions fréquentes
Une petite entreprise au régime de l'entreprenant est-elle concernée par la FNE ?
Oui, selon l'article 2 de l'arrêté du 9 mai 2025, la FNE s'applique à toutes les entreprises quel que soit leur régime d'imposition, sauf les cas prévus par la loi. Pour les régimes forfaitaires, l'article 7 limite l'obligation aux achats d'au moins 5 000 francs CFA, sauf entre professionnels.
Puis-je émettre mes FNE depuis mon propre logiciel ?
L'arrêté prévoit un interfaçage par API, mais comme procédure d'exception : sur option de l'entreprise et après accord préalable du Directeur général des Impôts. La procédure de droit commun reste la saisie sur la plateforme de l'administration.
Quelles sont les amendes en cas de facture non conforme ?
Nous n'avons pas pu lire le texte qui en fixe les montants, donc nous n'en donnons aucun. Demandez-les à votre service des Impôts ou à votre expert-comptable, texte à l'appui.
Sources
- Arrêté n° 0337/MFB/DGI/DLCD/SDL du 9 mai 2025 fixant les modalités de la facture normalisée électronique
- Annexe fiscale 2025, article 6 (portail FNE de la DGI)
- Communiqué du Directeur général des Impôts du 5 septembre 2025 sur la mise en œuvre de la FNE
- DGI, « Procédure d'interfaçage des entreprises par API », mai 2025
- Portail d'information de la facture normalisée électronique (DGI)
Cet article donne des repères généraux et ne remplace pas l'avis d'un expert-comptable ou de l'administration fiscale. Les règles changent : vérifiez-les à la source avant de décider.
À voir aussi
Essayez N Business OS sur votre propre activité
Créez votre espace en une minute. 14 jours pour vous faire un avis, sans carte bancaire et sans engagement.
Créer mon espace gratuitement